- 送金サービス

目次
 送金サービス
銀行振込による返金に初めて対応する際は、「具体的なやり方や手順がわからない」「振込手数料はどちらが負担すべき?」などと迷うことも多いはずです。対応を誤ると、送金エラーや顧客クレームなどのトラブルにもつながりかねません。
そこで本記事では、銀行振込による返金のやり方を4つのステップでわかりやすく解説します。手数料の負担ルールや、現場の手間を減らす解決策も紹介しますので、ぜひ実務の参考にしてください。
なお、当サイトでは「返金のたびに口座情報を確認するのが大変」「返金件数が増え、現場の負担やコストが気になっている」という方に向けて、返金業務を効率化する方法をまとめた資料を無料配布中です。実際に工数・コストを1/6以下に削減した事例も紹介していますので、下記のボタンからダウンロードのうえご覧ください。
返金業務をもっとスマートに!
※本記事は、企業法務を専門とし、契約・取引に関する法的問題や消費者対応などを幅広く取り扱う「弁護士法人森大輔法律事務所」が監修しています。
商品やサービスのキャンセル、機械の故障など、ビジネスの現場では顧客へ返金を行わなければならない場面があります。
そこで今回は、初めての銀行振込による返金でも迷わずスムーズに対応できるように、4つの手順に沿ってわかりやすくまとめました。
まず、「今回の返金がどちらの都合によるものか」を確認します。どちらに原因があるかによって振込手数料の負担ルールが決まり、最終的に振り込む返金額の計算方法が変わります。
| 返金する側 | 内容 |
|---|---|
| 企業都合(不良品、商品間違い、在庫切れなど) | お店側に責任があるため、振込手数料はお店が全額負担する。返金額は「お客様が支払った代金+送料」。 |
| お客様都合(イメージ違い、サイズ交換不可による返品、重複注文など) | お客様の理由で返品を受ける場合は、振込手数料はお客様負担(返金額から差し引き)とする。 返金額は「商品代金-振込にかかる手数料(数百円)」の残りをお返しする。 |
金額の計算が済んだら、管理画面や台帳に返金予定額をメモしておきましょう。
返金する金額が確定したら、顧客へ連絡して振込先口座を確認します。情報が不足していると何度もやり取りが発生してしまうため、次の5項目をあらかじめ案内するとスムーズです。
【必ず確認するべき5つの項目】
銀行口座の情報は、取り扱いに十分な配慮が求められる個人データです。メールや社内チャットに届いた口座情報を印刷して放置したり、返金完了後も情報をむやみに残し続けたりするのは禁物です。閲覧できる権限を絞るなど、社内のセキュリティルールに沿って厳重に管理しましょう。
口座情報を入手したら、会社の口座から送金手続きを行います。月々の件数に合わせて、やりやすい方法を選択します。
| 件数の目安 | 振込のやり方 | 手順 |
|---|---|---|
| 月数件程度の場合 | 都度振込 | ネットバンキングから口座番号や名義を入力し、1件ずつ送金します。銀行窓口やATMから振り込むことも可能ですが、法人の返金業務ではネットバンキングを利用すると、来店の手間を省きやすくなります。 |
| 返金件数が多い場合 | 一括振込 | 管理システムなどから全銀フォーマット(CSVなど)を出力し、ネットバンキングへ一括アップロードして処理します。手入力の手間を減らし、転記ミスを防げます。 |
振込作業で最も多いトラブルが、顧客から共有された名義人(カタカナ)の文字間違いです。
【送金エラーを防ぐための注意点】
文字が1つ違うだけでも振込は受け付けられず、手数料もかかってしまいます。万が一、間違えて別の口座へお金が渡ってしまった場合は、資金を回収するために銀行へ組戻しを依頼しなければなりません。
振込ボタンを押す前に、画面に表示された受取人名義と顧客から送られてきた名義が合っているか、必ずもう一度確認しておきましょう。
振込の手続きが終わったら、速やかに顧客へ完了の連絡を入れます。入金の確認を促すため、送金した当日にメールや電話で返金完了のご案内をするのが親切です。
顧客への連絡を終えたら、社内の管理システムや台帳のステータスを返金完了に更新し、対応履歴を残して作業は終了となります。
ここまで、銀行振込による基本的な返金手順をご紹介しましたが、口座情報の聞き取りや入力確認など、手作業で行うオペレーションは業務負荷がかかるものです。そこで、返金業務を改善するためのお役立ち資料をご用意しました。無料でダウンロードできますので、手元でご確認のうえ日々の業務にぜひご活用ください。
返金を行う際、現場で特に迷いやすいのが、振込手数料をどちらが持つべきかという問題です。ここでは、法的な根拠とあわせて、それぞれのルールを確認しておきます。
届いた商品の破損や初期不良、注文内容と異なる商品・サービスの提供、在庫切れによる一方的なキャンセルなど、企業側に過失がある場合は全額企業負担となります。
法律上、契約通りに商品やサービスを提供できない状態は、企業の債務不履行に該当します。この場合、購入者に金銭的な不利益を与えず、注文前の状態(損害がない状態)へ戻す義務が生じるためです。
振込手数料を顧客に請求したり、返金代金から勝手に差し引いたりすることは認められません。決済手数料や当初かかった送料も含め、全額を会社負担で速やかに返金しましょう。
「思っていた色やイメージと違った」「間違えて重複して注文してしまった」など、顧客側の都合による返品・キャンセルの場合は、振込手数料を顧客負担として返金額から差し引いて対応して問題ありません。
民法第485条では、弁済の費用(支払い・返金にかかる費用)は、別段の意思表示がない限り債務者の負担とする、と定められています。ただし、顧客側の理由によって余計に発生した費用については、顧客負担として扱える規定になっています。
本来なら発生しないはずの振込手数料ですので、返金代金から実費分を差し引いて残額を振り込むのが一般的です。
なお、自社独自の返金保証制度を整えたいとお考えの方は、次の記事でメリットや運用のコツを詳しく解説していますので、ぜひご覧ください。
顧客都合の返金で振込手数料を差し引く際は、あらかじめ自社の利用規約や特定商取引法に基づく表記(返品特約)にその旨を明記しておくことが必須条件となります。
事前の取り決めや表記がないまま手数料を差し引いて振り込んでしまうと「事前に聞いていない」「満額返してほしい」などと、クレームに発展するおそれがあります。不要なトラブルを避けるためにも、規約の返品・返金ポリシーを見直しておくと安心です。
【利用規約や特商法表記の記載例】
「お客様都合による返品・キャンセルの場合、返金にかかる振込手数料(実費)を差し引いた金額をご指定の口座へ返金いたします。」
あらかじめルールをわかりやすく明示しておくと、顧客側も納得しやすくなり、スムーズな返金対応につながります。
返金に関する全体のオペレーション手順や関連する法律の注意点を幅広く把握したい場合は、こちらの記事も参考にしてみてください。
銀行振込は、いざ実務を進めてみるとつまずきやすいポイントもいくつかあります。起こりやすいトラブルを5つまとめてみました。
銀行振込の実務で特に頭を悩ませるのが、顧客から共有された口座情報の不備による送金エラーです。
誤った情報で送金してしまった場合、送金を取り消して口座へ資金を戻す「組戻し」の手続きが必要になります。組戻しには数百円~千円前後の手数料が余計にかかってしまうため、事前の入念な確認が欠かせません。
送金ボタンを押す直前に、画面に表示される受取人名義と、顧客から共有された名義が完全一致しているか必ず照合しましょう。
返金を行うには、メールや電話などで顧客から口座情報を聞き出す必要があります。
しかし、実務では「案内メールを送っても返信がなかなか来ない」「情報に漏れがあり確認のやり取りが何度も発生する」といった事態が起こりがちです。また、電話で口頭ヒアリングを行う場合も、数字の聞き間違いや名義カナの誤記といったミスが起こりやすく、確認作業に時間がかかってしまうケースも少なくありません。加えて、確認に手間取って返金完了までに何日も停滞してしまうと、顧客の不満を高めるおそれもあります。
返金のご案内をする際は、次の必須5項目をおさえ、確認漏れによる往復のやり取りを防ぎましょう。
顧客へ送る案内の文面テンプレートや、口座情報を聞き出す際のスムーズな進め方については、下記の記事で詳しく解説しています。
金融機関名や支店名、口座番号、名義人といった銀行口座の情報は、慎重な取り扱いが求められます。
メール本文や社内メモなど、顧客の口座情報をやり取りしたり、そのまま社内に保管し続けたりすることは、万が一の漏洩時に企業へ深刻なセキュリティリスクをもたらす原因になりかねません。
口座情報を扱う担当者を限定し、返金処理が完了した後のデータはルールにしたがって速やかに削除・マスキングするなど、厳重な社内ルールを設けましょう。
クレジットカードの決済取消なら即時反映されますが、銀行振込だと相手の口座に着金するまでにどうしても時間差が生じます。
24時間即時振込に対応する銀行が増えたとはいえ、当座預金や一部の金融機関、システムメンテナンスの時間帯などでは、現在も翌営業日の反映となるケースがあります。
企業側が振込完了のメールを送っても、顧客の通帳ですぐに残高が確認できないと「振り込みましたと連絡があったのに、まだ入金されていない」と不安や催促の連絡につながることも。完了案内を送る際、反映までに時間がかかる場合がある旨や反映目安をメール本文にひと言添えておくと親切です。
繁忙期などで返金の件数が増えてくると、手入力によるヒューマンエラーのリスクが高まります。
手作業での振込は神経を使うだけでなく、万が一間違えて多く振り込んでしまった場合の回収対応は極めて困難です。
送金データの入力者と最終承認者を分けるダブルチェック体制を徹底し、振込完了後は管理台帳のステータスを即座に更新して二重処理を防ぎましょう。
銀行振込での返金に手間やリスクを感じている場合、有効な選択肢となるのがデジタル送金です。デジタル送金サービスの機能や受取方法はサービスによって異なりますが、口座情報の収集・管理にかかる負担を軽減したり、受け取る人が複数の受取方法から選択できたりするサービスもあります。
ここでは、BtoC送金サービス「WalletCho(ウォレッチョ)」を例に、従来の銀行振込との違いを紹介します。
| 比較項目 | 従来の銀行振込による返金 | ウォレッチョを活用した返金 |
|---|---|---|
| 口座情報の収集 | メールでの聞き取りが必須 | 不要(受取URLを送るだけ) |
| 受取方法の選択肢 | 銀行口座のみ | 銀行口座・電子マネー・ATM受け取りなど |
| 送金エラー・組戻し | 企業の入力ミスで組戻しリスクあり | 未然に防ぐ処理ロジック(エラー応答)を採用 |
| 着金までの時間 | 銀行営業時間に依存(土日祝は遅延) | 原則24時間365日、即日受け取り可能(電子マネーの場合) |
| 社内作業工数 | 口座確認・手入力・承認で工数大 | URL発行のみでバックオフィス作業を最小化 |
ウォレッチョを活用した返金では、企業側が顧客の口座情報を収集・保管することなく送金できます。企業は管理画面から返金金額を設定して受取専用URLを発行し、メールやSMSで顧客へ送信するだけで送金作業が完了します。企業側で顧客の口座情報を収集・保管する必要がないため、口座情報の管理負担や漏洩リスクを軽減できる点がメリットです。
【送金の流れ】
企業はURLを送るだけで対応が終わるため、メールでの確認往復や口座番号の手入力、名義カナの照合作業といった煩雑な実務がすべて不要になります。
顧客側が自分に合った受取方法を自由に選択できる点も、ウォレッチョの大きな特長です。
| 受け取り方法 | 特長 |
|---|---|
| 銀行口座への振込 | 顧客自身が画面上で口座情報を入力するため、企業側の入力ミスによる組戻しトラブルが起きません。 また、組戻しを未然に防ぐ処理ロジック(エラー応答機能)を採用しています。 |
| スマートフォン決済・電子マネー | PayPayなどの普段利用しているサービスの残高へチャージして受け取れます。銀行口座への振込だけでなく、日常的に利用しているサービスを受取先として選べるため、少額の返金でも手軽に受け取れます。 |
| セブン銀行ATMでの現金受け取り | 全国のセブン銀行ATMで現金を受け取れます。口座への入金ではなく、現金で受け取りたい場合にも便利です。 |
このように、顧客それぞれの生活スタイルに合った方法で手軽に受け取れるため、返金対応でありながら顧客満足度の向上にもつながりやすいのも大きなメリットです。
ウォレッチョは、顧客自身が受取用URLから受け取り方法を選択し、必要な情報を入力する仕組みです。そのため、企業側で顧客の口座情報を手入力する必要がなくなり、転記ミスによる送金エラーや組戻しのリスク軽減につながります。
さらに電子マネーの場合は原則24時間365日、即時での受け取りに対応しているため、振り込まれたのにまだ入金が確認できないといった顧客の不安や催促の連絡を解消することにもつながります。
実際にデジタル送金を導入し、返金対応にかかっていた莫大な作業時間やコストを劇的に改善した企業も登場しています。具体的な業務改善の流れや導入効果については、次の事例をぜひ参考にしてください。
銀行振込で返金する場合は、企業都合か顧客都合に応じた手数料負担のルールを確認したうえで、入力ミスや口座情報の管理に注意して対応することが大切です。
一方、返金件数が多くなると、顧客からの口座情報の聞き取りや入力・確認などにかかる作業負担も大きくなります。こうした返金業務の負担を軽減する選択肢のひとつが、BtoC送金サービス「WalletCho(ウォレッチョ)」です。
ウォレッチョでは、企業側が顧客の口座情報を収集・管理することなく送金でき、顧客自身が銀行口座や電子マネー、セブン銀行ATMなど複数の方法から受取方法を選択できます。
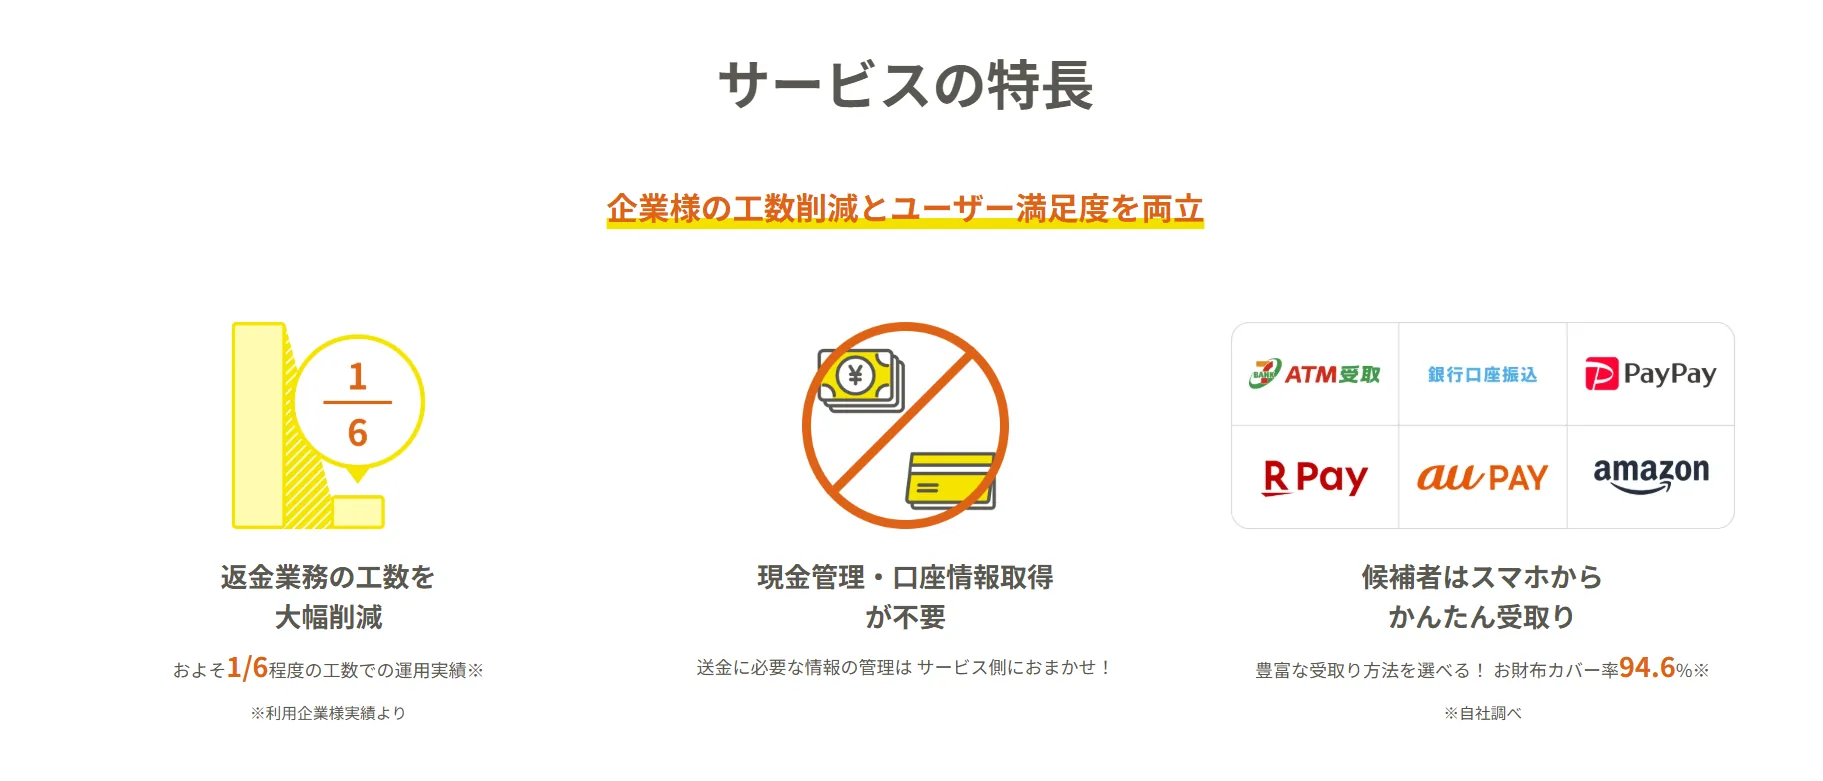
「返金時の口座確認や入力作業を減らしたい」「返金業務をより効率化したい」という方は、ウォレッチョの仕組みや機能をまとめたサービス資料をぜひご覧ください。
返金対応の工数・コストを1/6以下に削減した事例あり!
草刈直弘
株式会社スコープ ウォレッチョ事業責任者。スコープ入社後、大手流通・外資系日用品メーカーなどの販促支援に従事。大手アパレル×衣料用洗剤ブランドタイアップ、家電ブランド店頭販売員教育プログラムのデジタル化などの新規案件を数多く担当。キャッシュバック販促のDXから着想を得て、2021年にウォレッチョ事業を立ち上げ~現職。